2020年中国塑料包装产业全景图谱 市场规模、企业格局与行业前景
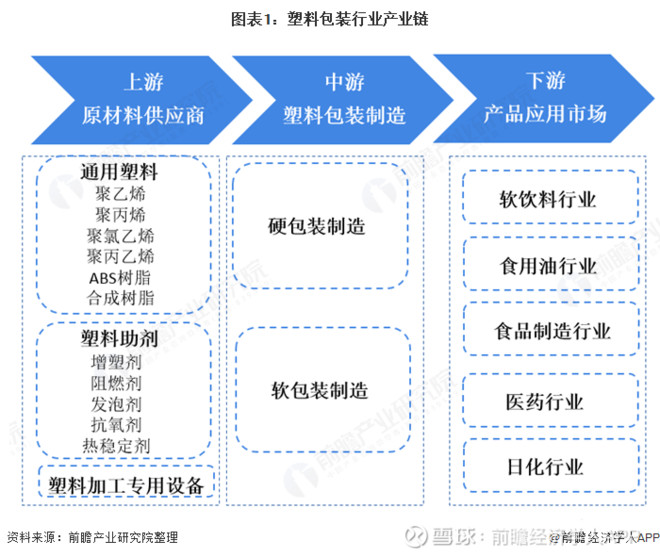
塑料包装产业作为合成材料制造的重要分支,在国民经济中扮演着不可或缺的角色。2020年,中国塑料包装产业在环保政策趋严、消费升级和电商物流高速发展的多重背景下,呈现出新的发展态势。本文基于全景图谱视角,系统梳理2020年中国塑料包装产业的市场规模、企业竞争格局及行业前景,为行业参与者提供决策参考。
一、市场规模:稳健增长,增速放缓
2020年,中国塑料包装产业市场规模达到约1800亿元人民币,同比增长约4.5%,增速较前几年有所放缓。这一增长主要得益于食品饮料、日化、医药等下游行业的稳定需求,以及电商物流对快递包装的强劲拉动。限塑令政策的逐步落地和环保意识的提升,对传统塑料包装需求形成一定抑制。从细分领域看,软包装(如薄膜、袋类)占比最大,约占总规模的50%以上;硬包装(如瓶、罐、盒)紧随其后,占30%左右;其他包装形式(如泡沫、编织袋)占剩余份额。区域分布上,华东和华南地区仍是主要生产和消费基地,合计占比超过60%。
二、企业格局:分散竞争,龙头崛起
中国塑料包装行业企业数量众多,市场集中度较低,呈现典型的分散竞争格局。2020年,规模以上塑料包装企业超过8000家,但前十大企业市场份额合计不足10%。不过,部分龙头企业凭借技术、规模和客户优势逐渐崭露头角。例如,永新股份、紫江企业、安姆科( Amcor)等企业在软包装领域占据领先地位;塑料瓶制造方面,紫江企业和珠海中富是代表性企业;快递包装领域,顺丰、京东等物流企业通过自建或合作模式涉足包装生产,推动行业整合。从企业性质看,民营企业占比超过70%,外资企业约占15%,国有企业约占10%。中小企业面临环保合规成本上升和原材料价格波动的双重压力,行业洗牌加速。
三、行业前景:挑战与机遇并存
未来几年,中国塑料包装产业将步入结构调整和转型升级的关键期。挑战方面:一是环保政策持续加码,限塑令范围和执行力度扩大,传统不可降解塑料包装需求将逐步萎缩;二是原材料价格受国际油价和供需关系影响,波动风险较大;三是行业竞争加剧,低端产能过剩,利润空间收窄。机遇方面:一是可降解塑料包装迎来发展风口,生物基材料(如PLA、PBAT)和可回收设计成为创新方向;二是消费升级带动高端化、个性化包装需求,如食品安全级包装、智能包装等;三是电商物流持续增长,为快递包装绿色化、减量化提供新赛道。总体预计2020-2025年,中国塑料包装产业市场规模将保持3%-5%的年均增速,到2025年有望突破2100亿元,其中可降解塑料包装占比将显著提升。
2020年中国塑料包装产业在合成材料制造领域保持重要地位,市场规模稳健增长但增速放缓,企业格局分散且龙头初显,行业前景在环保压力下孕育绿色转型机遇。企业需紧跟政策导向,加大技术创新,布局可降解和循环利用领域,以在变革中赢得先机。
如若转载,请注明出处:http://www.zkg0h.com/product/41.html
更新时间:2026-11-01 11:50:47