化工新材料行业市场发展分析及发展趋势前景预测报告——合成材料制造
一、引言
化工新材料是现代工业体系的基础性、战略性产业,其中合成材料制造作为核心板块,涵盖合成树脂、合成橡胶、合成纤维、工程塑料及特种弹性体等,广泛应用于汽车、电子、建筑、医疗、航空航天等领域。全球产业链重构、绿色低碳转型与技术创新迭代共同推动合成材料制造行业进入深度调整与高质量发展并行的新阶段。本报告基于市场供需、竞争格局、技术演进与政策环境,对合成材料制造行业的现状进行系统分析,并对未来发展趋势与前景作出预测。
二、合成材料制造行业市场发展现状
(一)市场规模与增长态势
全球合成材料市场保持温和扩张。2023年全球合成树脂产量约3.2亿吨,合成橡胶产量约1500万吨,合成纤维产量超过7000万吨。中国作为最大生产国与消费国,合成树脂表观消费量约占全球30%以上,但增速由高速转为中低速,进入存量优化与结构升级并重阶段。高性能聚烯烃、工程塑料、特种橡胶等细分领域增速显著高于通用产品,成为拉动行业增长的主要动力。
(二)供给端:产能结构性过剩与高端依赖并存
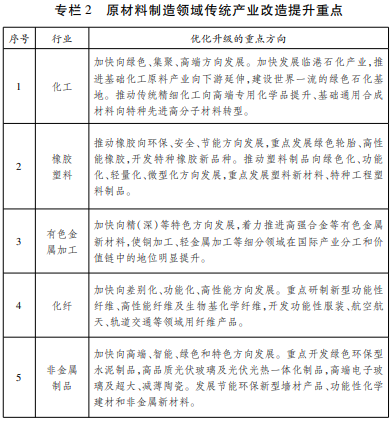
通用合成材料(如聚丙烯、聚乙烯、聚氯乙烯、常规聚酯)产能扩张较快,开工率承压,同质化竞争加剧。而高端合成材料如聚酰亚胺、聚醚醚酮、溶聚丁苯橡胶、氢化丁腈橡胶、长碳链尼龙等仍存在供给缺口,部分依赖进口。近年来国内企业在茂金属聚烯烃、生物基聚酯、特种弹性体等领域实现技术突破,国产替代进程加快,但整体高端产品自给率仍有提升空间。
(三)需求端:传统领域趋稳,新兴领域拉动明显
包装、建材、纺织等传统需求增长放缓,而新能源汽车、光伏、电子信息、医疗健康、低空经济等新兴领域对轻量化、耐高温、高绝缘、生物相容性合成材料的需求快速增长。例如,动力电池封装用聚氨酯胶粘剂、充电桩壳体用工程塑料、光伏背板用含氟树脂、可穿戴设备用柔性弹性体等成为消费亮点。环保可降解材料在政策推动下需求逐步释放,但成本与性能平衡仍是规模化应用的关键制约。
(四)竞争格局:多元化竞争与行业集中度提升
国际巨头在高端合成材料领域仍占据技术主导地位,通过专利布局与全产业链协同维持溢价能力。国内企业加速整合,头部企业依托一体化基地和研发投入扩大市场份额,专精特新中小企业在细分赛道形成差异化优势。行业并购重组活跃,产业链纵向延伸与横向联合趋势明显。
(五)政策与标准环境
“双碳”目标驱动下,合成材料制造面临更严格的能耗与碳排放约束,推动企业采用低碳工艺、提高再生料使用比例。国家层面出台新材料首批次应用保险补偿、重点新材料创新任务揭榜挂帅等政策,扶持高端合成材料研发与产业化。欧盟碳边境调节机制、塑料战略等外部规制亦对出口导向型企业形成倒逼。
三、行业核心驱动因素与制约瓶颈
驱动因素包括:新兴应用场景持续扩容;国产替代战略深化;技术创新(催化剂、聚合工艺、改性技术)加速产品升级;循环经济与生物基材料政策红利。制约瓶颈体现在:通用产品产能过剩导致盈利承压;高端领域基础研究与应用转化衔接不足;关键单体与助剂仍受制于人;环保治理成本上升;国际贸易摩擦与供应链不确定性增加。
四、发展趋势与前景预测
(一)高端化与差异化成为主旋律
预计未来五年,合成材料制造行业将加速向高附加值领域迁移。茂金属聚烯烃、高热导率工程塑料、本征阻燃特种树脂、液体橡胶、生物基聚酰胺等产品的国产化率将显著提升。企业竞争重点从规模扩张转向产品性能、一致性与定制化服务能力。
(二)绿色低碳转型重塑工艺路线
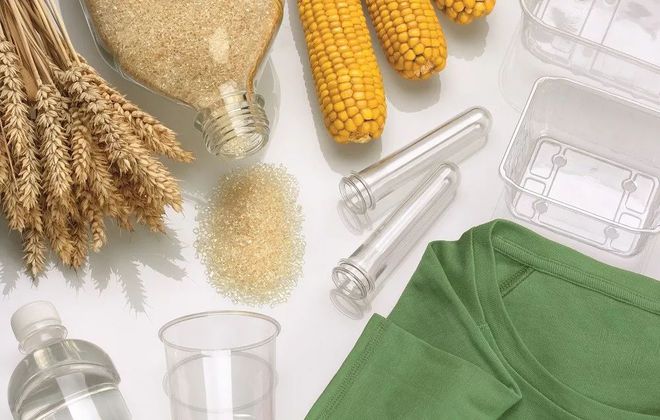
化学回收与物理回收技术将更广泛应用于聚酯、聚烯烃等大宗材料;生物基单体(如生物基乙二醇、生物基己二酸)产业化提速;电驱动聚合、低碳催化剂等节能工艺逐步推广。预测到2030年,国内合成材料行业再生料平均添加比例有望超过15%,低碳产品认证体系趋于完善。
(三)数字化与智能化赋能制造升级
人工智能辅助配方设计、数字孪生优化聚合反应、在线质量监测与预测性维护等应用将提升生产效率与产品稳定性。智能工厂与柔性生产线建设成为头部企业标配,推动小批量、多品种定制化生产模式成熟。
(四)产业链一体化与集群化发展
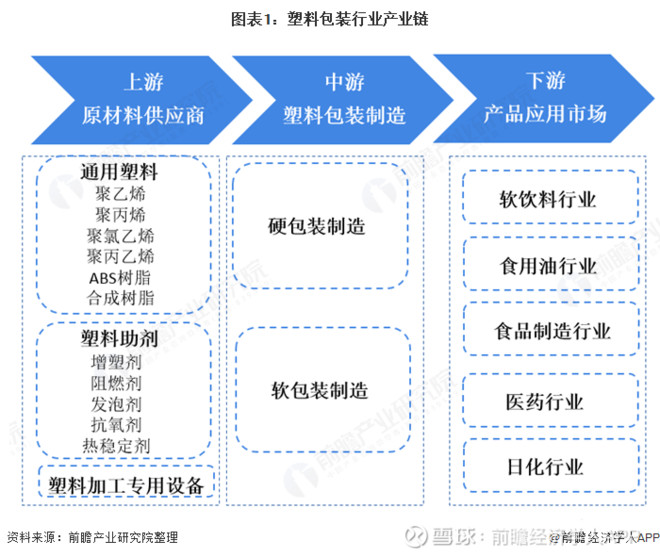
依托炼化一体化、煤化工、轻烃综合利用等源头优势,合成材料企业向上下游延伸,构建“单体—聚合—改性—应用”闭环。长三角、粤港澳、环渤海及西北能源化工基地将形成各具特色的产业集群,提升整体竞争力与抗风险能力。
(五)市场前景量化预测
综合供需模型与政策情景分析,预计2025—2030年中国合成材料制造行业整体市场规模年均增速保持在4%—6%,其中高端合成材料细分市场增速可达10%—15%。到2030年,高端产品自给率有望从当前不足60%提升至75%左右,生物基与可降解材料产能将实现翻番,行业利润率结构向高端产品倾斜。
五、结论与建议
合成材料制造行业正处于从“量”到“质”的关键转型期。企业应聚焦高端化、绿色化、智能化方向,加大研发投入,强化产学研用协同,突破关键单体与催化剂技术瓶颈;同时优化产能结构,避免低水平重复建设。政策层面建议完善标准体系与绿色金融支持,引导行业有序开展国际产能合作,提升全球供应链话语权。总体判断,未来十年合成材料制造行业将呈现稳中提质、创新驱动、绿色引领的发展格局,具备核心技术与一体化优势的企业将获得更大发展空间。
如若转载,请注明出处:http://www.zkg0h.com/product/12.html
更新时间:2026-11-01 13:37:36