2029年全球合成材料市场规模预计达417亿美元 驱动因素、技术趋势与产业前景
据多家国际权威市场研究机构近期发布的综合预测,全球合成材料制造市场将在2029年达到约417亿美元的规模,2024至2029年期间的年复合增长率预计保持在5%—7%之间。这一预测凸显了合成材料在工业制造、消费电子、医疗健康、新能源和建筑等领域持续扩大的应用需求,也反映出材料科学创新与制造业升级对合成材料产业的有力拉动。
一、市场规模与增长逻辑
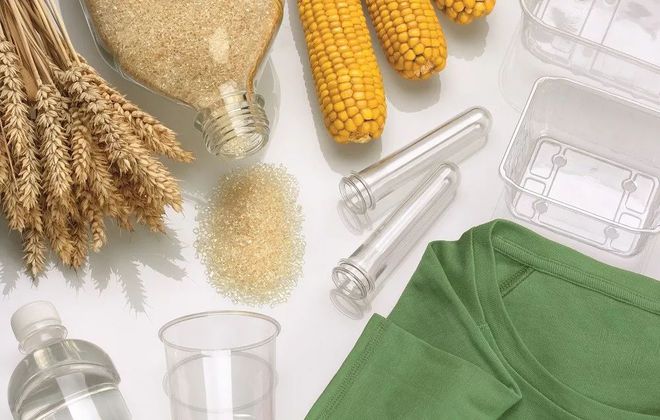
417亿美元的预测规模并非单一细分市场的呈现,而是涵盖了工程塑料、合成橡胶、合成纤维、高性能复合材料、特种树脂及胶粘剂等多个子门类的综合市场。增长的核心逻辑主要来自三个方面:其一,轻量化和高性能化需求推动金属替代进程,汽车、航空航天和电子电气行业对高强度、耐高温、耐腐蚀合成材料的需求持续增加;其二,可持续发展目标催生生物基合成材料与可回收合成材料的产业化放量,为市场注入增量空间;其三,新兴经济体的基础设施建设和制造业扩张带动通用合成材料的稳定增长。
二、制造端的关键趋势
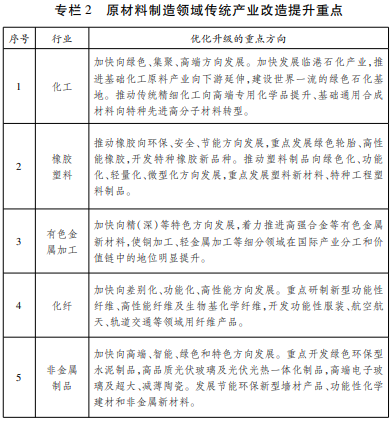
在制造环节,合成材料产业正呈现四大趋势。第一,绿色制造与循环经济成为硬约束。欧盟碳边境调节机制、中国“双碳”目标等政策框架促使制造商加快低碳工艺改造,化学回收、生物基单体合成等技术路线进入规模化验证阶段。第二,数字化与智能化生产加速渗透。人工智能辅助配方设计、数字孪生工艺优化和在线质量监测已经在头部企业落地,显著缩短新产品开发周期并降低能耗。第三,高性能化和功能定制化成为竞争焦点。下游客户对材料在极端条件下的稳定性、轻量化指标和特殊功能(如阻燃、导电、自修复)提出更高要求,推动特种合成材料占比提升。第四,供应链区域化与多元化并行。地缘政治和物流风险促使企业就近布局产能,同时通过多源采购降低关键原料的断供风险。
三、区域格局与中国角色
从区域分布看,亚太地区仍将是合成材料最大的生产和消费市场,中国在其中占据核心地位。中国拥有完整的合成材料产业链、规模化的制造基础和持续增长的研发投入,在工程塑料、合成纤维、锂电隔膜材料等领域已形成较强的国际竞争力。与此北美和欧洲依托技术积累和高端应用市场,继续在特种合成材料、航空航天复合材料和医疗级材料方面保持领先。未来五年,区域间的竞争与合作将更多围绕技术标准、绿色认证和高端产品展开。
四、挑战与机遇并存
实现417亿美元市场规模的过程中,行业也面临一定不确定性。原油和天然气等基础原料价格波动直接影响合成材料的成本结构;环保法规趋严推高合规成本;高端产品领域的技术壁垒和知识产权竞争依然激烈。不过,新能源、电动汽车、低空经济、人形机器人和高端医疗器械等新兴领域的材料需求正在快速增长,为合成材料制造企业提供了高附加值的发展空间。预计到2029年,具备绿色工艺能力、特种材料研发能力和全球供应链管理能力的企业将获得更大的市场份额。
五、展望
2029年全球合成材料市场达到417亿美元的预测,既反映了传统应用领域的稳健需求,也体现了新兴技术和绿色转型带来的结构性机遇。合成材料制造正从规模扩张转向质量提升和可持续发展,企业需要在工艺创新、材料研发和循环利用体系建设上持续投入,以适应未来市场的竞争格局。对于产业链上下游参与者而言,把握高性能化、绿色化和智能化三条主线,将是分享这一市场增长红利的关键。
如若转载,请注明出处:http://www.zkg0h.com/product/21.html
更新时间:2026-11-01 15:05:58