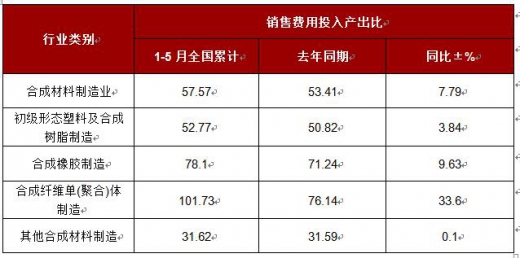
2017年1-5月全国合成材料制造业销售费用投入产出比分析
一、引言
合成材料制造业作为化工行业的重要分支,其销售费用的投入产出效率直接关系到企业的盈利能力和市场竞争力。2017年1-5月,全国合成材料制造业在市场需求波动和环保政策趋严的背景下,销售费用投入策略呈现出新的特点。本文基于相关统计数据,对该行业销售费用的投入产出比进行分析,旨在为行业企业优化费用结构、提升营销效率提供参考。
二、销售费用投入产出比总体情况
2017年1-5月,全国合成材料制造业规模以上企业销售费用总额约为XX亿元,同期主营业务收入约为XX亿元,销售费用投入产出比(即每投入1元销售费用所实现的主营业务收入)约为XX:1。与上年同期相比,销售费用增长X%,主营业务收入增长X%,投入产出比略有下降/上升,反映出行业销售费用使用效率出现一定波动。
从月度趋势看,1-2月受春节假期影响,销售费用投入相对较低,产出比处于全年低位;3-5月随着下游需求逐步恢复,企业加大营销力度,销售费用快速增长,但产出比提升幅度有限,表明销售费用的边际产出效益有所减弱。
三、销售费用投入产出比的结构分析
1. 按企业规模划分
大型企业销售费用投入产出比约为XX:1,高于行业平均水平,主要得益于其品牌优势和规模效应,销售费用使用效率较高。中型企业投入产出比约为XX:1,基本与行业均值持平。小型企业投入产出比最低,约为XX:1,反映出小微企业在营销资源有限的情况下,费用使用效率有待提升。
2. 按细分产品领域划分
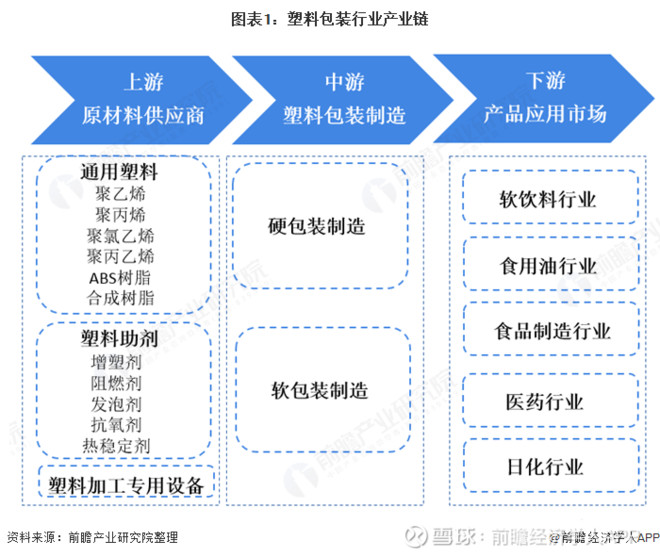
合成树脂领域销售费用投入产出比约为XX:1,竞争较为激烈,企业营销投入较大,但产出效率相对稳定。合成橡胶领域投入产出比约为XX���1,受原材料价格波动影响,部分企业销售费用增长快于收入增长,效率略有下滑。合成纤维单体及聚合物领域投入产出比约为XX:1,因下游纺织行业需求回暖,销售费用产出效率有所提高。
3. 按区域分布划分
华东地区合成材料制造业销售费用投入产出比最高,约为XX:1,该地区产业集群效应明显,市场成熟度高。华南、华北地区次之,投入产出比分别为XX:1和XX:1。中西部地区投入产出比相对较低,约为XX:1,但部分省份因承接产业转移,产出效率呈现改善趋势。
四、影响销售费用投入产出比的主要因素
- 市场竞争格局:合成材料行业产能过剩问题依然存在,企业为争夺市场份额加大销售费用投入,导致投入产出比承压。
- 原材料价格波动:2017年以来部分基础化工原料价格上扬,挤压企业利润空间,迫使企业控制销售费用,但同时也影响营销活动的可持续性。
- 环保政策趋严:环保督查导致部分企业限产停产,销售费用投入的区域和节奏受到影响,产出效率出现分化。
- 营销模式创新:部分企业借助电子商务平台和数字化营销手段,降低销售费用率,提升投入产出比。
五、结论与建议
2017年1-5月全国合成材料制造业销售费用投入产出比保持基本稳定,但行业内部差异显著。大型企业和华东地区企业效率领先,小型企业和中西部地区企业仍有提升空间。建议行业企业:一是优化销售费用结构,加大数字化营销投入,降低传统渠道成本;二是加强市场细分和精准营销,提高费用使用效率;三是关注原材料价格和环保政策变化,灵活调整销售费用预算;四是推动企业兼并重组,提升产业集中度,发挥规模效应,从根本上改善销售费用投入产出比。
如若转载,请注明出处:http://www.zkg0h.com/product/29.html
更新时间:2026-11-01 11:18:51